Domain kalibriergewicht.de kaufen?
Wir ziehen mit dem Projekt
kalibriergewicht.de um.
Sind Sie am Kauf der Domain
kalibriergewicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kalibriergewicht.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
VEVOR Präzisionswaage 5000g 0.01g Hochpräzise Digitale Elektronische Waage Labor-Analysewaagen Laborwaage Schulwaage Schmuckwaage Feinwaage digital Milligramm Waage Digitalwaage KalibriergewichtVEVOR Präzisionswaage 5000g 0.01g Hochpräzise Digitale Elektronische Waage Labor-Analysewaagen Laborwaage Schulwaage Schmuckwaage Feinwaage digital Milligramm Waage Digitalwaage Kalibriergewicht Hochpräzises Wiegen Mehrere nützliche Funktionen Qualitätsstahl & ABS-Material Genaue & klare Anzeige Stabile & genaue Messung Breite Verwendung Wiederholbarkeit: ±0,05 g,Vier-Ecken-Fehler: ±0,1 g,Einheiten: g, ct, oz, ozt, N, lb, dr, GN, dwt, %, tlT, T, TAR,Spannung: 220 V,Material: Edelstahl & ABS,Funktionen: Einheitenumrechnung, Tara / Null, Zählen, Kalibrierung,Stabilisierungszeit: ≤ 3 Sek.,Gewicht: 4,9 lbs / 2,2 kg,Modell: HZ-B50002,Pan Größe: 6,5 x 6,9 Zoll / 16,5 x 17,5 cm,Skala Größe: 9,1 x 7,1 x 2,4 Zoll / 23 x 18 x 6 cm,Ablesbarkeit: 0,01 g,Linearitätsfehler: ±0,05 g,Max. Kapazität: 11 lbs / 5000 g,Arbeitstemperatur: 41 °F-104 °F / 5 °C-40 °C,Anzeige: LCD-Bildschirm mit Hintergrundbeleuchtung55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
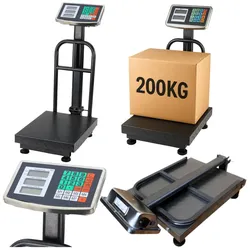
LCD Elektronische Waage Plattform Lager Genauigkeit bis zu 20g 200kgELEKTRONISCHE PLATTFORMWAAGE 200 KG / 20 G MIT LCD UND BATTERIE Diese präzise elektronische Plattformwaage ist die perfekte Lösung für Geschäfte, Lager, Großhandel und Werkstätten. Das Gerät ermöglicht das Wiegen von Lasten bis zu 200 kg mit einer Genauigkeit von bis zu 20 g und unterscheidet sich damit deutlich von marktüblichen Modellen. Die Metallplattform garantiert Stabilität und Widerstandsfähigkeit bei intensiver Nutzung. Die Waage verfügt über ein übersichtliches, hintergrundbeleuchtetes LCD-Display, das das Ablesen der Ergebnisse auch in schlecht beleuchteten Räumen ermöglicht. Der eingebaute Akku ermöglicht das Arbeiten ohne Netzanschluss und macht die Waage besonders mobil und praktisch. Funktionen wie Tarieren, Nullstellen und Preisberechnung machen die Bedienung schnell und intuitiv. Ideal für den täglichen Einsatz an Verkaufsstellen und in der Logistik. SPEZIFIKATIONEN: Typ: Elektronische Plattformwaage Stromversorgung: Batterie + 220-V-Netz Ablesegenauigkeit: 20 g Maximale Tragkraft: 200 kg Material der Plattform: geriffeltes Metall Abmessungen der Plattform: 30 × 50 cm Gesamtmaße: 30 × 64 × 84 cm Display: LCD (hintergrundbeleuchtet) Funktionen: Tarieren, Nullstellen, Preiszählung, Summieren, Energiesparen Verpackungsmaße: 67 × 32 × 19 cm Farbe: Schwarz SETINHALT: 200 kg elektronische Waage Netzkabel oder Netzteil Originalkartonverpackung Bedienungsanleitung34,39 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter


-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
INF Digitale Waage im Taschenformat 200g / 0,01g GenauigkeitKleine Taschenwaage, die eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Präzisionswaage: Kleine Taschenwaage, die mehrere Einheiten (g / gn / oz / ozt / dwt / ct) unterstützt und eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Smarte Funktionen: Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Taschenformat: Dank ihrer minimalen Größe lässt sich die Waage bequem dorthin mitnehmen, wo Sie sie brauchen. Spezifikationen: Farbe: schwarz Größe: 9,7 × 9,7 × 3,1 cm Material: ABS Maximales Gewicht: 200 g Genauigkeit: 0,01 g Angetrieben durch 2 × AAA-Batterien (nicht im Lieferumfang enthalten) Lieferumfang: 1 × Mini-Digitalwaage16,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Präzisionswaage 5000g 0.01g Hochpräzise Digitale Elektronische Waage Labor-Analysewaagen Laborwaage Schulwaage Schmuckwaage Feinwaage digital Milligramm Waage Digitalwaage KalibriergewichtVEVOR Präzisionswaage 5000g 0.01g Hochpräzise Digitale Elektronische Waage Labor-Analysewaagen Laborwaage Schulwaage Schmuckwaage Feinwaage digital Milligramm Waage Digitalwaage Kalibriergewicht Hochpräzises Wiegen Mehrere nützliche Funktionen Qualitätsstahl & ABS-Material Genaue & klare Anzeige Stabile & genaue Messung Breite Verwendung Wiederholbarkeit: ±0,05 g,Vier-Ecken-Fehler: ±0,1 g,Einheiten: g, ct, oz, ozt, N, lb, dr, GN, dwt, %, tlT, T, TAR,Spannung: 220 V,Material: Edelstahl & ABS,Funktionen: Einheitenumrechnung, Tara / Null, Zählen, Kalibrierung,Stabilisierungszeit: ≤ 3 Sek.,Gewicht: 4,9 lbs / 2,2 kg,Modell: HZ-B50002,Pan Größe: 6,5 x 6,9 Zoll / 16,5 x 17,5 cm,Skala Größe: 9,1 x 7,1 x 2,4 Zoll / 23 x 18 x 6 cm,Ablesbarkeit: 0,01 g,Linearitätsfehler: ±0,05 g,Max. Kapazität: 11 lbs / 5000 g,Arbeitstemperatur: 41 °F-104 °F / 5 °C-40 °C,Anzeige: LCD-Bildschirm mit Hintergrundbeleuchtung55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
LCD Elektronische Waage Plattform Lager Genauigkeit bis zu 20g 200kgELEKTRONISCHE PLATTFORMWAAGE 200 KG / 20 G MIT LCD UND BATTERIE Diese präzise elektronische Plattformwaage ist die perfekte Lösung für Geschäfte, Lager, Großhandel und Werkstätten. Das Gerät ermöglicht das Wiegen von Lasten bis zu 200 kg mit einer Genauigkeit von bis zu 20 g und unterscheidet sich damit deutlich von marktüblichen Modellen. Die Metallplattform garantiert Stabilität und Widerstandsfähigkeit bei intensiver Nutzung. Die Waage verfügt über ein übersichtliches, hintergrundbeleuchtetes LCD-Display, das das Ablesen der Ergebnisse auch in schlecht beleuchteten Räumen ermöglicht. Der eingebaute Akku ermöglicht das Arbeiten ohne Netzanschluss und macht die Waage besonders mobil und praktisch. Funktionen wie Tarieren, Nullstellen und Preisberechnung machen die Bedienung schnell und intuitiv. Ideal für den täglichen Einsatz an Verkaufsstellen und in der Logistik. SPEZIFIKATIONEN: Typ: Elektronische Plattformwaage Stromversorgung: Batterie + 220-V-Netz Ablesegenauigkeit: 20 g Maximale Tragkraft: 200 kg Material der Plattform: geriffeltes Metall Abmessungen der Plattform: 30 × 50 cm Gesamtmaße: 30 × 64 × 84 cm Display: LCD (hintergrundbeleuchtet) Funktionen: Tarieren, Nullstellen, Preiszählung, Summieren, Energiesparen Verpackungsmaße: 67 × 32 × 19 cm Farbe: Schwarz SETINHALT: 200 kg elektronische Waage Netzkabel oder Netzteil Originalkartonverpackung Bedienungsanleitung34,39 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
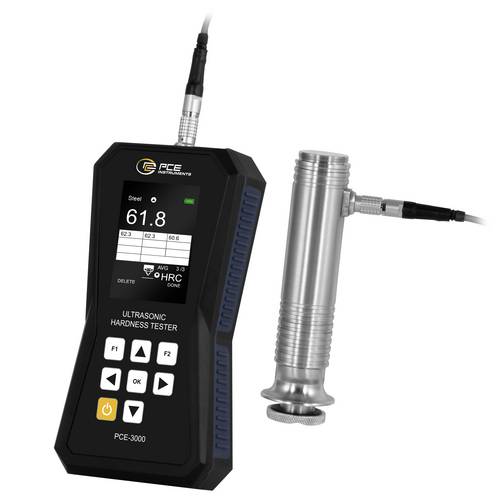
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 |360° Messung in HV, HRC, HB, HRB |UCI-Kalibrierung |ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung v3562,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.